

あしあと
ソーシャルサイトへのリンクは別ウィンドウで開きます

美里町では、中小企業等経営強化法に基づき、町内に事業所を有する中小企業者が労働生産性を向上させるため策定した先端設備等導入計画を審査し、町の導入促進基本計画に合致する場合に認定を行います。
これにより認定を受けた中小企業者は、対象設備に関する固定資産税の特例措置や、国の補助金申請の優先採択等の支援措置を受けることができます。
詳しくは、中小企業庁ホームページを確認ください。
経営サポート「先端設備等導入制度による支援」(中小企業庁ホームページ)(別ウインドウで開く)
美里町は、令和7年4月1日付けで国から計画の同意を得ましたので、中小企業等経営強化法に基づき公表いたします。
添付ファイル
 美里町導入促進基本計画(PDF形式、151.03KB)
■基本計画の計画期間 令和7年4月1日から令和9年3月31日まで (注意)適される設備の取得期間は左記と同じです。
中小企業等経営強化法第2条第1項の規定により以下のとおりです。
【注意】税制支援(固定資産税の特例)は対象となる規模要件が異なります。
| 業種分類 | 資本金の額または出資の総額 | 常時使用する従業員の数 |
|---|---|---|
| 製造業その他 | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| 小売業 | 5千万円以下 | 50人以下 |
| サービス業 | 5千万円以下 | 100人以下 |
| 政令指定業種 ゴム製品製造業* | 3億円以下 | 900人以下 |
| 政令指定業種 ソフトウエア業または情報処理サービス業 | 3億円以下 | 300人以下 |
| 政令指定業種 旅館業 | 5千万円以下 | 200人以下 |
*自動車または航空機用タイヤおよびチューブ製造業並びに工業用ベルト製造業を除く
| 計画期間 | 計画認定から3年間〜5年間 |
|---|---|
| 労働生産性 | 計画期間において、基準年度(直近の事業年度末)比で労働生産性が年平均3%以上向上すること ■ 算定式 *「減価償却費」とは、会計上の減価償却費を指します。 |
| 先端設備等 の種類 | 労働生産性の向上に必要な生産、販売活動等の用に直接供される下記設備 ■ 減価償却資産の種類 |
| 計画内容 | ・ 導入促進基本指針および導入促進基本計画に適合するものであること ・ 先端設備等の導入が円滑かつ確実に実施されると見込まれるものであること ・ 認定経営革新等支援機関(商工会議所、商工会等)において事前確認を行った計画であること |
| その他の 要件 | 町税等の滞納がないこと |
経営革新等支援機関(商工会など)の事前確認が必要となります。
設備取得は、先端設備等導入計画を町が認定した後となります。
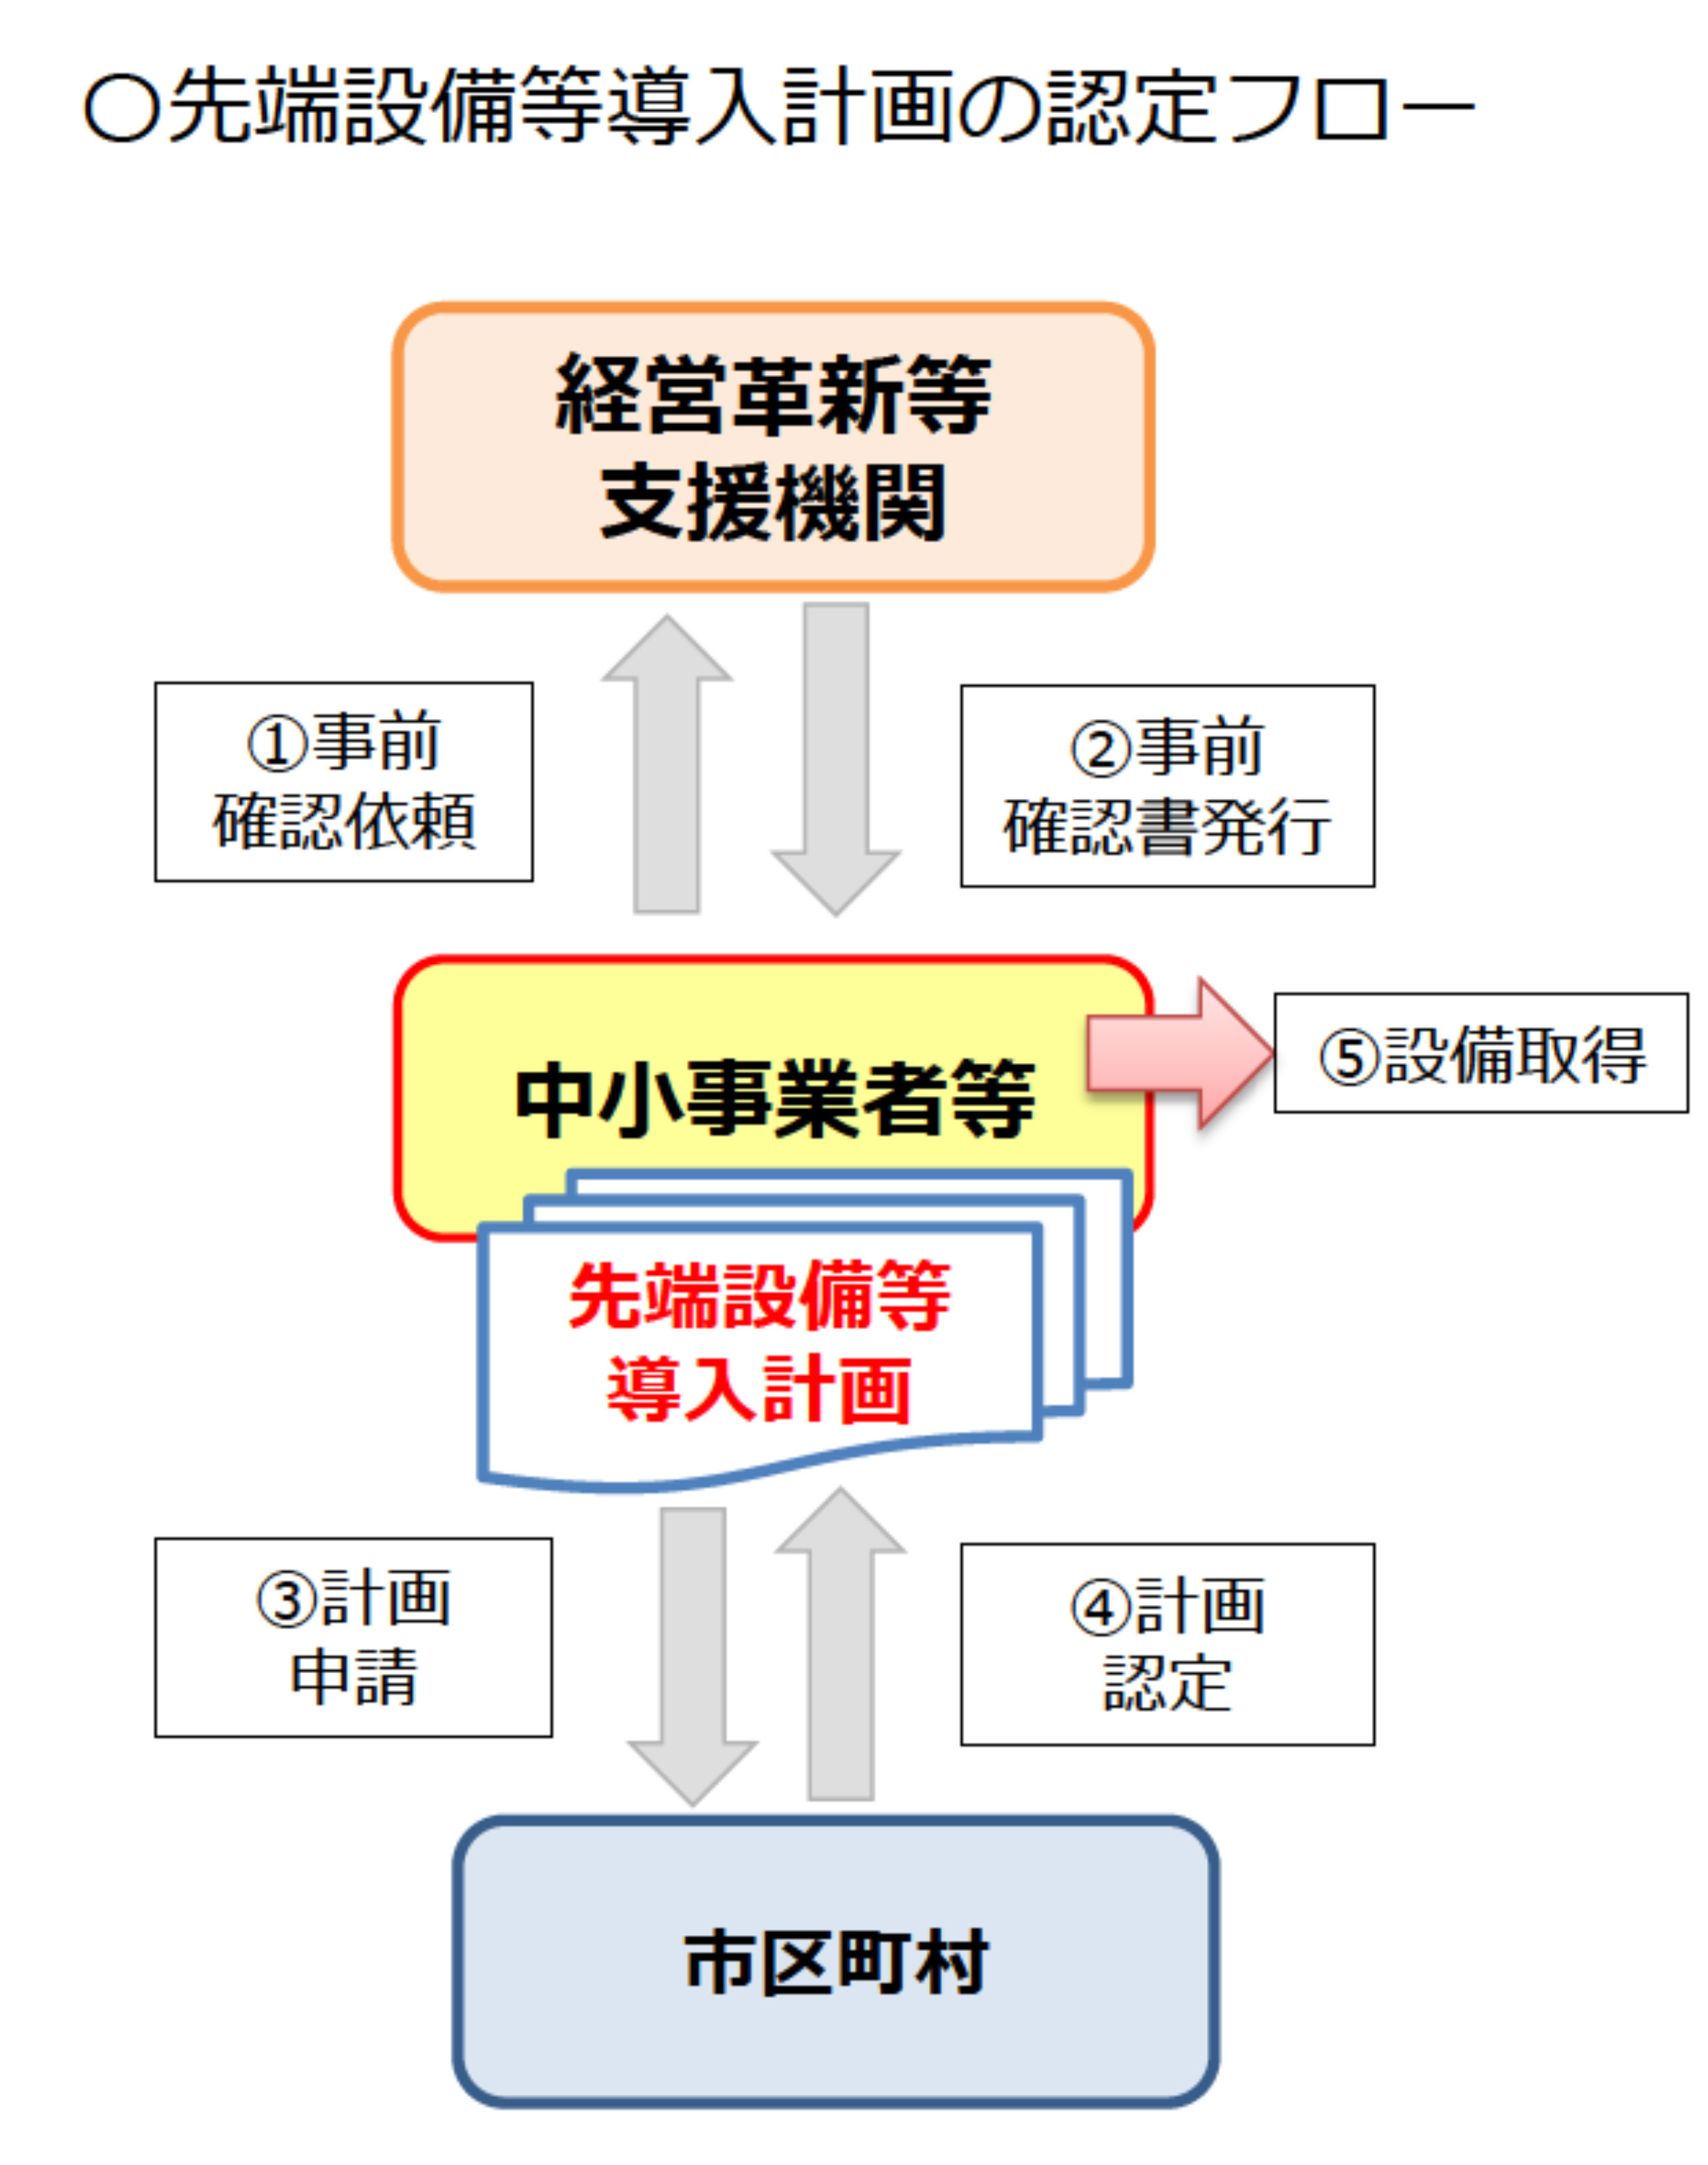
(引用 中小企業庁ホームページより)
固定資産の特例を受けるための要件は以下のとおりです。
| 対象者 | 対象となる中小企業者・事業者は以下のとおり ・資本金もしくは出資金の額が1億円以下の法人 ・資本金もしくは出資金を有しない法人のうち常時使用する従業員数が1,000人以下の法人 ・常時使用する従業員数が1,000人以下の個人 ただし、次の法人はたとえ資本金が1億円以下でもあっても対象となりません。 ・同一の大規模法人から2分の1以上の出資を受ける法人 ・2以上の大規模法人から3分の2以上の出資を受ける法人 |
|---|---|
| 対象設備 | 雇用者給与等支給額を1.5%以上とする賃上げ方針を従業員に表明(賃上げ表明)したことを位置づけた先端設備導入計画に伴い取得する設備であり、かつ認定経営革新等支援機関の確認を受けた投資利益率5%以上の投資計画に記載された以下の(1)から(4)の設備 【減価償却資産の種類ごとの要件(最低取得価格) 】 (1) 機械装置(160 万円以上) (2) 測定工具および検査工具(30 万円以上) (3) 器具備品(30 万円以上) (4) 建物附属設備(60 万円以上) *家屋と一体となって効用を果たすものを除く |
| その他要件 | ・生産、販売活動等の用に直接供されるものであること ・中古資産でないこと ・令和9年3月31日までに取得した設備であること |
| 特例措置 | ・1.5%以上の賃上げ表明されたもの:3年間、課税標準を2分の1に軽減 ・3.0%以上の賃上げ表明されたもの:5年間、課税標準を4分の1に軽減 |
【注意事項】
・固定資産税の特例措置を受けるためには、先端設備導入計画を作成して町の認定を受けた後に、設備の導入を行う必要があります。
・令和7年3月31日以前に「賃上げ表明をしていないで計画の認定を受けている事業者」の場合、変更申請はできません。
認定を受けるには、賃上げ表明を位置付けた計画を作成し、新規申請をする必要があります。
・令和7年3月31日以前に「賃上げ表明をして計画の認定を受けている事業者」であっても、令和7年4月1日以降に取得する設備に固定資産税の特例を適用するには、賃上げ方針の目標年度を令和7年度若しくは令和8年度に設定し、比較年度を令和6年度とする賃上げ表明を行い、変更申請をする必要があります。
詳しくは、下記リンクをご確認ください。
固定資産税の特例(中小企業等経営強化法による支援)(外部リンク)(別ウインドウで開く)
認定審査(認定申請書の受領から認定書の発行まで)には、10日程度の期間を要します。
申請書類等に不備があった場合は、さらに期間を要しますので、余裕を持って申請してください。
チェックリストをご確認ください。
(1)先端設備等導入計画に係る認定申請書
(2)認定経営革新等支援機関による事前確認書
(3)町税等に滞納がないことの証明書
(4)労働生産性向上の目標確認シート
*決算書等を添付してください。
(5)取得する先端設備等の見積書の写し
(6)その他申請に必要な書類
新規申請書様式
上記の新規申請書類に加え、以下の書類を提出してください。
(1)認定経営革新等支援機関が発行する投資計画に関する確認書
(2)従業員へ賃上げ方針を表明したことを証する書面
■リース契約の場合
固定資産税の軽減措置を受ける際、ファイナンスリース取引であって、リース会社が固定資産税を納付する場合は、上記の書類に加えて、さらに以下2点の提出も必要です。
(1)リース契約見積書の写し
(2)公益社団法人リース事業協会が確認した固定資産税軽減計算書の写し
追加で必要な書類様式
投資計画に関する確認書(認定経営革新等支援機関へ提出)
(1)先端設備等導入計画の変更に係る認定申請書
*変更・追加部分については、変更点がわかるように下線を引いてください。
(2)認定経営革新等支援機関による事前確認書
(3)町税等に滞納がないことの証明書
(4)前回申請した際の認定申請書の写し
(5)労働生産性向上の目標確認シート
*変更が生じる場合
*決算書等を添付してください。
(6)取得する先端設備等の見積書の写し
*変更が生じる場合
(7)その他申請に必要な書類
変更申請書様式
上記の変更申請書類に加え、以下の書類を提出してください。
(1)認定経営革新等支援機関が発行する投資計画に関する確認書
(2)従業員へ賃上げ方針を表明したことを証する書面
*新規申請時に賃上げ方針が位置付けられているものに限り、変更申請時に賃上げ方針の変更が可能です。
■リース契約の場合
固定資産税の軽減措置を受ける際、ファイナンスリース取引であって、リース会社が固定資産税を納付する場合は、上記の書類に加えて、さらに以下2点の提出も必要です。
(1)リース契約見積書の写し
(2)公益社団法人リース事業協会が確認した固定資産税軽減計算書の写し
追加で必要な書類様式
投資計画に関する確認書(認定経営革新等支援機関へ提出)
償却資産の申告の際に下記のものを税務課に提出してください。
■中小企業が申告する場合
(1) 先端設備等導入計画に係る認定申請書の写し
(2) 先端設備等導入計画に係る認定書の写し
(3) 認定経営革新等支援機関による事前確認書の写し
(4) 認定経営革新等支援機関が発行する投資計画に関する確認書の写し
(5) 【賃上げ方針を伴う計画を申請した場合】従業員へ賃上げ方針を表明したことを証する書面の写し
■リース会社が申告する場合
リース会社が申告する場合は上記の書類に加えて以下2点の提出も必要です。
(1)リース契約書の写し
(2)公益社団法人リース事業協会が確認した固定資産税軽減額計算書の写し
 先端設備等導入計画認定申請に係るチェックリスト (エクセル形式、67.02KB)
 先端設備等導入計画に係る認定申請書 (ワード形式、26.08KB)